
一项由欧洲交通与环境联合会(Transport & Environment,T&E)发布的新分析显示,如果目前规划中的电池项目能够按计划落地,到2030年,欧洲将有能力生产足够的本土电池,满足欧盟《工业加速法案》(Industrial Accelerator Act,IAA)覆盖的部分电动汽车需求。
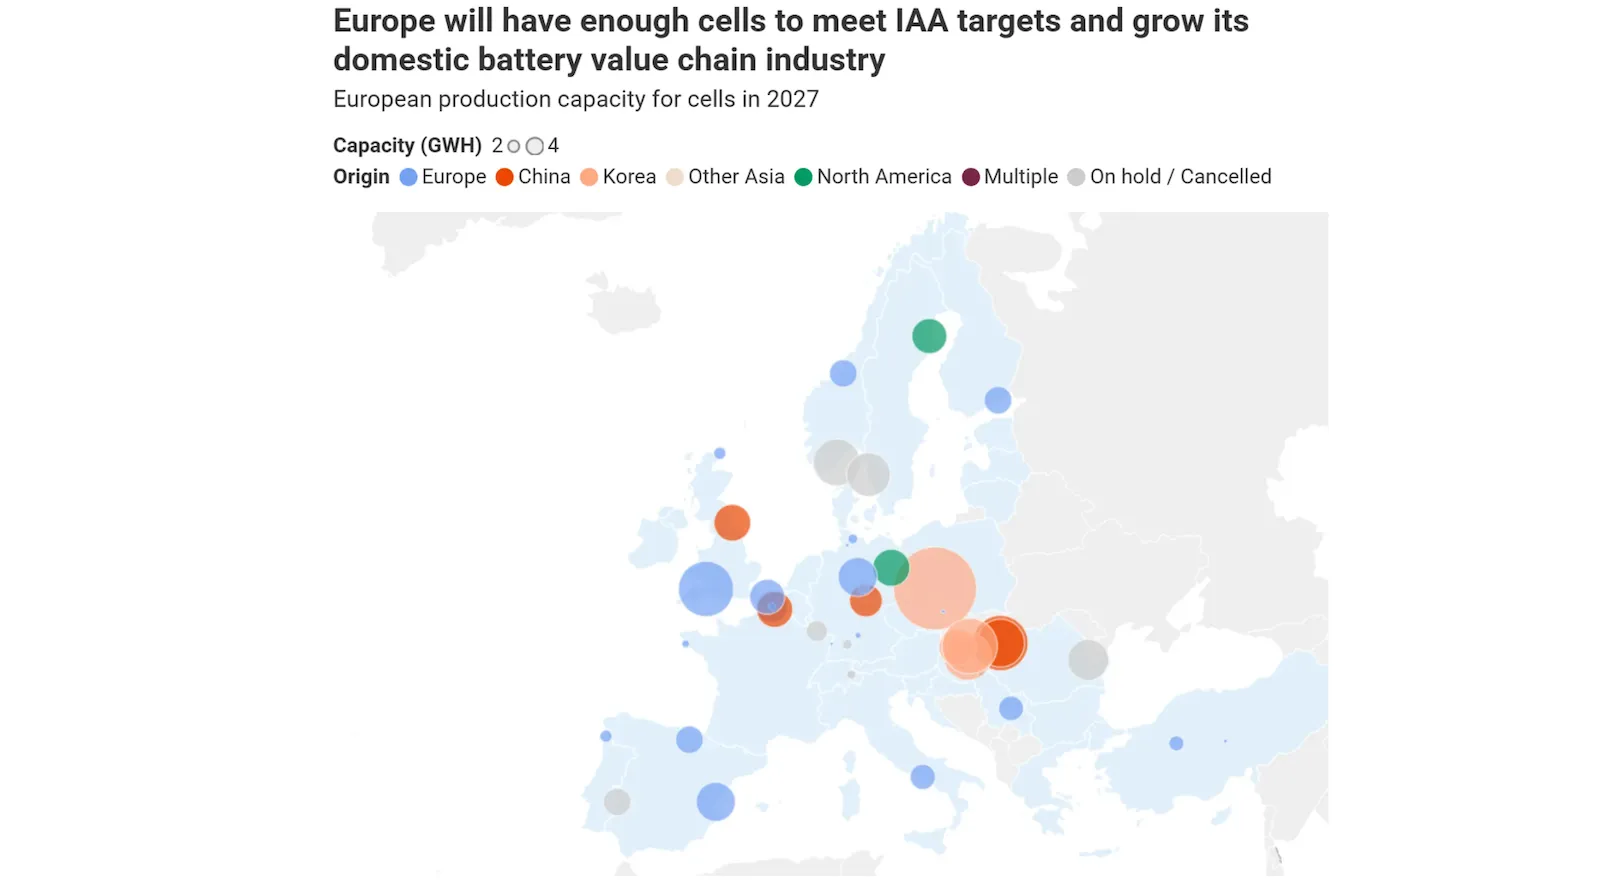
这项分析发布之际,欧盟正就《工业加速法案》展开关键阶段的谈判。T&E的核心观点是,欧洲电池产业当前真正缺少的并不是电芯产能,而是稳定的市场需求和中游材料产能。
市场需求层面
根据该机构的分析,如果欧盟要求电池及相关材料更多采用“欧洲制造”,2027年的欧洲电池需求量可能比目前基准水平增加34%。这一要求能够为欧洲本土电池产业提供更明确的需求预期,从而推动中游生产设施获得投资。
何谓“中游”材料
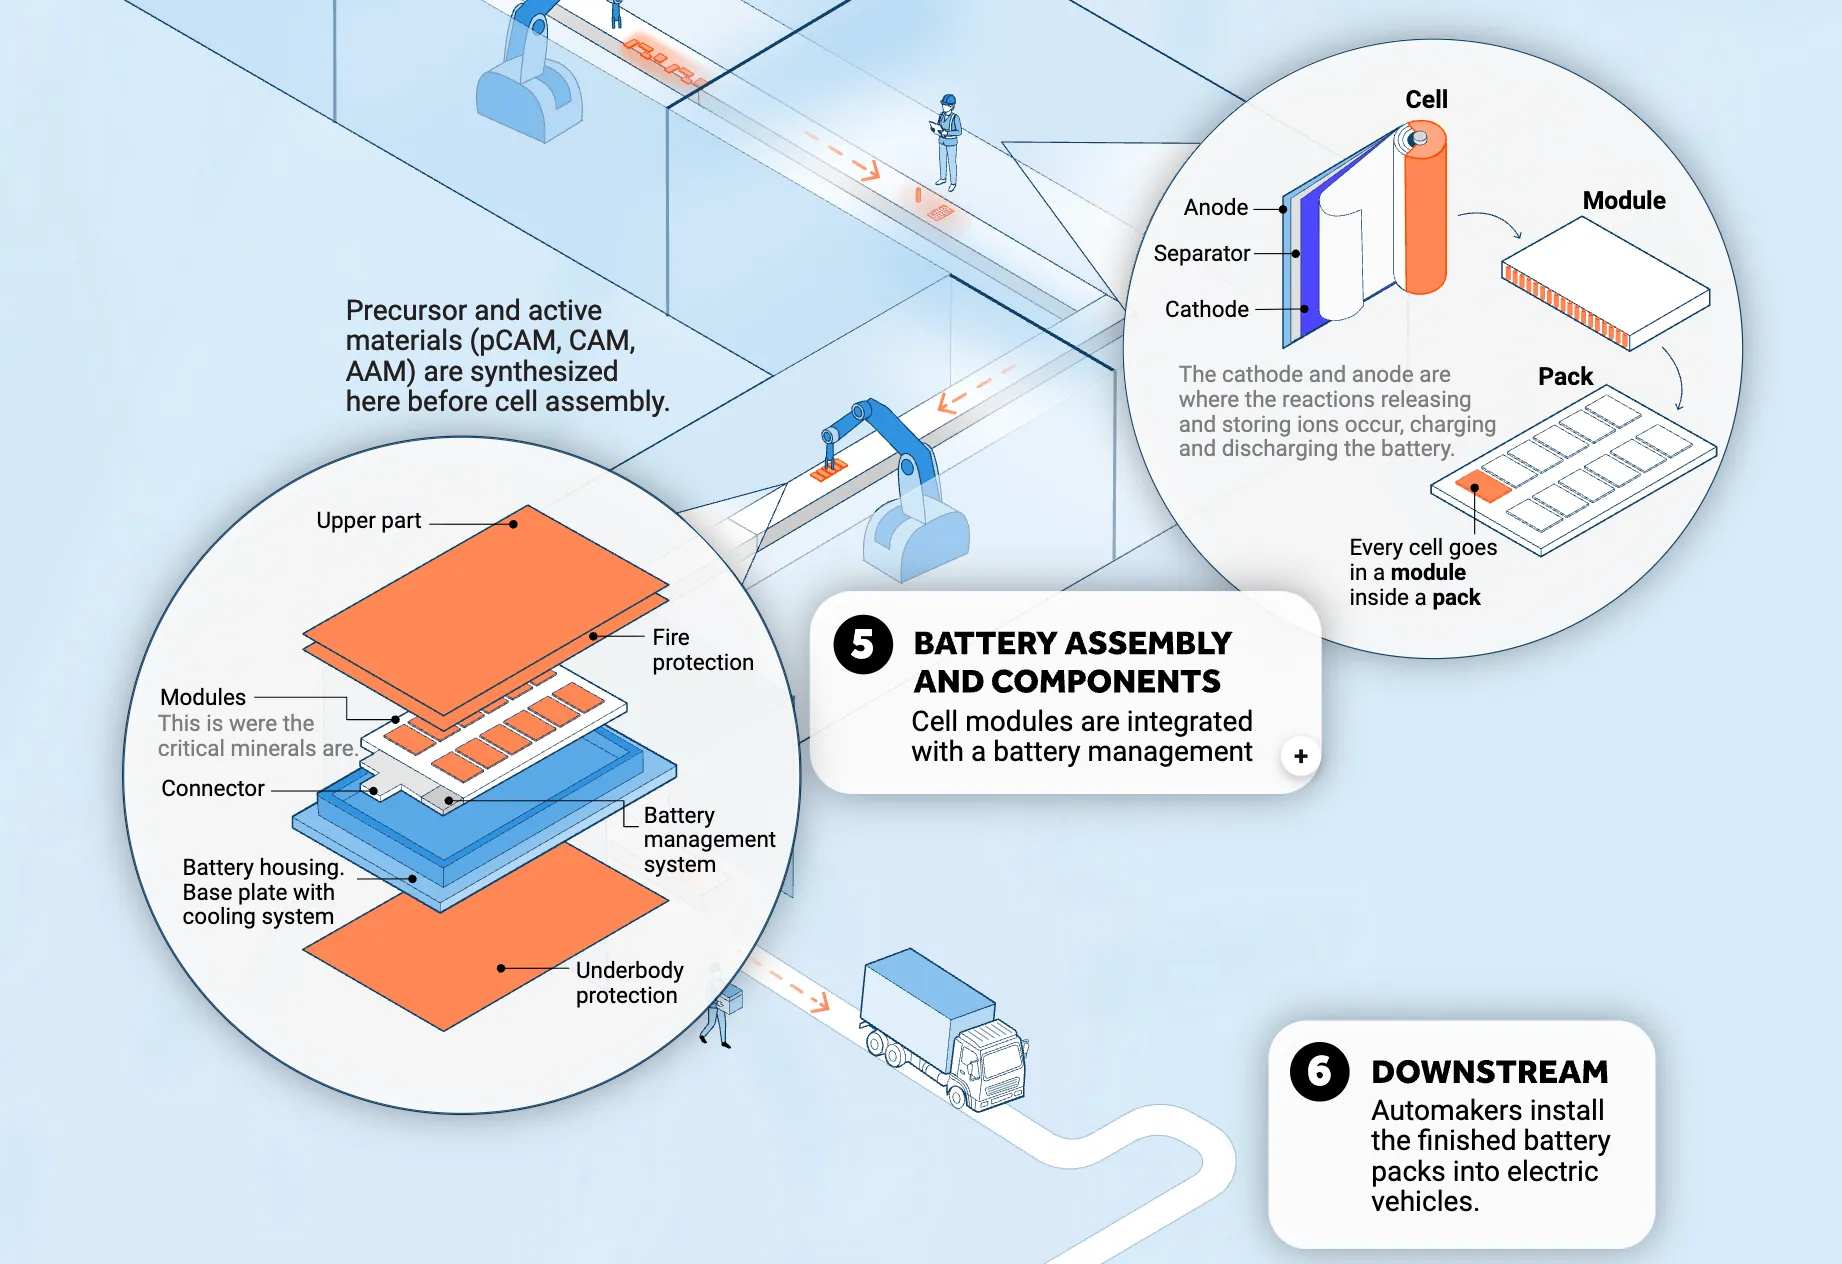
目前,欧洲电池产业链最薄弱的环节主要集中在正极活性材料(CAM)及其前驱体(pCAM)。这些材料位于电池供应链的中游,是生产电芯的重要原材料。
T&E称,中国目前占据全球CAM和pCAM产能的主导地位,根据电池化学体系不同,中国控制的全球产能最高可达90%;在磷酸铁锂(LFP)电池领域,这一比例甚至达到95%。
相比之下,欧洲目前仍缺少足够明确的长期采购协议,也因此难以推动更多CAM和pCAM产能投资。
如何稳定预期
T&E认为,这些材料生产设施需要欧洲电芯厂商提供规模足够大、期限足够长的采购订单,而后者又依赖一个稳定且可预期的电动车市场。
T&E的分析还认为,在IAA框架下,为企业用车设置CAM本土化要求是可行的,但如果要满足新能源汽车的发展需求,欧洲仍需要增加相关产能。
对于pCAM,T&E建议IAA进一步设置最低“欧洲制造”比例。该环节被认为是欧洲电池产业链中最脆弱的一部分。
政策实施面临的挑战
欧洲的“本土制造”政策如今面临的一个直接挑战,恰恰来自欧洲汽车制造商。
欧盟与英国的《贸易与合作协定》中的电动车本地化规则将于明年1月1日生效,但欧洲汽车制造商协会(ACEA)再次游说,希望再次调整、放宽新规则的实施要求。
2023年10月25日,ACEA就曾公布一封致欧盟委员会主席冯德莱恩的联合信,称这是汽车行业领导人联合发出的请求,要求将当时规则的实施期限延长三年。欧盟委员会最终在2023年12月决定将现行过渡规则延长至2026年底。
当时欧盟给出的理由包括COVID-19的影响、俄乌战争对国际供应链造成的冲击、其他国家新的补贴政策加剧竞争,以及欧洲电池生态系统扩张速度低于最初预期。
但欧盟当时也给出了一个明确的“最后期限”——2026年12月31日,并表示不应再考虑进一步推迟即将实施的新规则。
如今,ACEA又一次提出关于欧盟电动汽车出口英国的提案,要求再次调整新规则的实施要求。ACEA称,尽管成员企业已经对欧洲本地供应链进行了大量投资,电池产能将在未来几年明显扩大,但如果现行规则按照计划实施,欧洲汽车制造商仍然难以满足要求。
ACEA估计,2027年欧盟向英国出口的约52万辆电动乘用车和厢式车中,82%可能无法满足原产地要求,从而面临10%的关税。
值得注意的是,欧洲电池材料企业反而希望规则按计划执行。电池材料企业BASF和Umicore正在推动欧盟坚持2027年的规则。它们认为,如果继续放宽原产地要求,欧洲汽车制造商就缺乏足够动力采购欧洲本土生产的电池材料,这反而会削弱欧洲电池产业链的投资。
长痛还是短痛
T&E认为,他们的分析结果与ACEA近期提出的“本土化要求过高、难以实现”的观点并不一致。欧洲能否真正建立本土电池产业链,关键并不只是“有没有工厂”,而是能否通过本土化规则形成足够稳定的需求,使电芯、正极材料及其前驱体等环节能够获得持续投资。
这份分析本身是T&E对欧洲电池产能和政策可行性的评估,其结论建立在相关电池项目最终落地、欧洲电动车市场结构保持相对稳定等一系列假设之上,并不意味着这些产能已经全部建成。
T&E电池与可持续投资负责人Xavier Sol表示,欧洲能否建立完整的本土电池产业链,很大程度上取决于欧盟能否通过政策创造足够明确的市场需求。T&E认为,本土电池产业链不仅关系到供应安全,也关系到就业和欧洲汽车产业的竞争力。
短期看,放宽规则可以降低欧洲汽车制造商面临的成本和关税压力;长期看,如果本土化要求持续后移,欧洲电池材料企业又可能缺少足够明确的需求信号。
因此,欧洲现在面对的并不只是电池产够不够的问题,而是一个更难解决的选择:是通过放宽规则缓解汽车产业眼前的压力,还是坚持本土化要求,为欧洲电池产业链创造足够稳定的长期需求。